Buscar este blog

viernes, 16 de mayo de 2014

Panamá podría volver a la lista gris del GAFI


El Ministro de Economía y Finanzas de Panamá, Frank De Lima anunció que el país no superó la primera fase de la revisión de pares de la OCDE por no implementar la ley que inmoviliza las acciones al portador. Además, el país será incluido en junio en la lista gris del Grupo de Acción Financiera (GAFI)

La evaluación sobre la transparencia e intercambio de información tributaria que habría realizado el Foro Global de la Organización para la OCDE, impediría al país salir de la lista de paraísos fiscales.

“En la primera fase de la revisión, se analiza si el marco legal del país está adaptado a los estándares internacionales sobre transparencia e intercambio de información.” Superada esa fase, los países pasan una segunda revisión en la que se estudia si, en la práctica, se produce el intercambio de información fiscal.

"El Gobierno aprobó el año pasado una norma (Ley 47 del 06 de agosto de 2013) que crea un régimen de custodia de estos títulos, de manera que se generará un registro con los movimiento de las acciones y se podrá saber en todo momento quién es su propietario. Sin embargo, a pesar de las advertencias que gremios como la Asociación Bancaria de Panamá ... el Gobierno decidió que la norma no entraría en vigor hasta 2015. Además, introdujo un periodo de transición de tres años, es decir, que su implementación no sería obligatoria hasta 2018."


Frank De Lima

El Gobierno Panameño esperaba salir de listas discriminatorias, adoptando el estándar internacional y, así, eliminar el estigma que señala al país como paraíso fiscal. En ese esfuerzo, el Gobierno firmó 29 acuerdos para evitar la doble tributación y promover el intercambio de información fiscal, se creó la Dirección de Tributación Internacional para administrar esos acuerdos y se aprobaron varias leyes.


LAVADO DE CAPITALES

El otro golpe para la imagen internacional del país llegará en junio, cuando el GAFI sitúe a Panamá en una lista gris por no cumplir los estándares globales en la lucha contra el lavado de capitales y la financiación del terrorismo.


La decisión del GAFI se conoce después de un informe del Fondo Monetario Internacional (FMI) que dejó en evidencia al país en este aspecto. Según el mismo, Panamá solamente estaría cumpliendo a cabalidad con una de las 40 recomendaciones.

Fuente: http://www.prensa.com/impreso/economia/doble-golpe-imagen-del-pais/295475

ARGENTINA Y PANAMÁ

Luego de una dura negativa, Panamá accedió a comenzar a negociar un acuerdo de intercambio fiscal con la Argentina.La condición para avanzar sería que la Argentina quite a Panamá de los países "no cooperantes" en materia de información fiscal, algo que ocurriría en el listado que la AFIP se prepararía a publicar en breve.

Allí se establecerán cuatro categorías: 

  1. los países con los que hay acuerdo e intercambio efectivo (como Uruguay y España); 
  2. con los que hay acuerdo pero todavía no se traspasan datos; 
  3. los que están comenzando a negociar (como Panamá); y, finalmente, 
  4. los que se niegan a brindar datos.

De este modo, la AFIP redefiniría el concepto de "paraísos fiscales" para seducir en la búsqueda de datos a los países donde se concentran los bienes argentinos en el exterior, tanto a nivel de bienes inmuebles como de cuentas bancarias.

jueves, 15 de mayo de 2014

Los países se comprometen a un intercambio automático de información en materia tributaria


El secreto bancario está llegando a su fin a efectos fiscales ya que los países y los principales centros financieros se comprometen a un intercambio automático de información entre jurisdicciones.


La Declaración sobre el intercambio automático de información en materia fiscal (Declaration on Automatic Exchange of Information in Tax Matters) fue aprobada por los 34 países miembros , junto con Argentina, Brasil, China, Colombia, Costa Rica, India, Indonesia, Letonia, Lituania, Malasia, Arabia Saudita, Singapur y Sudáfrica, durante la reunión anual del Consejo Ministerial de la OCDE realizado en París (6-7 de Mayo de 2014).

La Declaración compromete a los países a poner en práctica una nueva norma mundial única en el intercambio automático de información. La norma , que fue desarrollado en la OCDE y respaldada por los ministros de Finanzas del G-20 en febrero pasado, obliga a los países y jurisdicciones para obtener toda la información financiera de sus instituciones financieras y de intercambio automático de la información con otras jurisdicciones sobre una base anual.


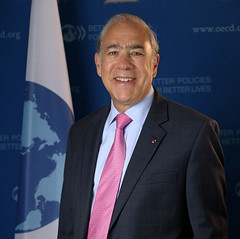
Official portrait of the SG of OECD Angel Gurría
Angel Gurría ,Secretario General de la OCDE.
"El fraude fiscal y la evasión fiscal no son delitos sin víctimas : privan a los gobiernos de ingresos necesarios para restaurar el crecimiento y poner en peligro la confianza de los ciudadanos en la justicia y la integridad del sistema tributario ", dijo el Secretario General de la OCDE, Angel Gurría . "El compromiso de hoy por tantos países para implementar el nuevo estándar global , y hacerlo rápidamente , es otro paso importante para asegurar que los evasores de impuestos no han dejado ningún lugar donde esconderse."
Más de 60 países y jurisdicciones se han comprometido a una pronta adopción de la norma, y se espera que otros miembros del Foro Global se unan a este grupo en los próximos meses.

Fuente: http://www.oecd.org/newsroom/countries-commit-to-automatic-exchange-of-information-in-tax-matters.htm

miércoles, 14 de mayo de 2014

BEPS y la planificación fiscal internacional.


En el mundo globalizado se ha acuñado un nuevo concepto: BEPS.  Un concepto que resume la mayor preocupación de las autoridades fiscales.

La expresión BEPS (del inglés “Base erosion and profit shifting”), que podría traducirse como Erosión de Base Imponible y Relocalización de Beneficios, se refiere a las estrategias de planificación fiscal que aprovechan las lagunas y desajustes en las normas tributarias para 
  • hacer "desaparecer" utilidades a efectos fiscales o para 
  • transferir las ganancias a los territorios donde habiendo poca o ninguna actividad real, los impuestos son bajos resultando en el pago de poco o ningún impuesto corporativo.


En la mayoría de los casos estas estrategias son legales.  

En gran medida los expertos (tax planners) sólo toman ventaja de las legislaciones tributarias actuales basadas aún en un entorno económico de "materiales de construcción" más que en el entorno actual de "actores globales" (lease empresas multinacionales) caracterizado por la creciente importancia de los intangibles (marcas y patentes de invención) y la gestión del riesgo. Sin embargo, algunos de los esquemas utilizados pueden ser ilegales (v.g. por carecer de sustento económico como es el caso de empresas fantasmas o de libros) y las administraciones tributarias están peleando contra ellos.


La lucha contra BEPS (legales o ilegales) es importante por un número de razones.
  1. En primer lugar, porque distorsiona la competencia: las empresas que operan internacionalmente pueden sacar provecho de las oportunidades de BEPS, dándoles una ventaja competitiva frente a las empresas que operan a nivel nacional quienes pueden sufrir un mayor nivel de tributación.
  2. En segundo lugar, puede dar lugar a una asignación ineficiente de los recursos al distorsionar las decisiones de inversión hacia actividades o mercados que tienen tasas impositivas más bajas, y en consecuencia mayor rentabilidad después de impuestos.
  3. Por último, es una cuestión de equidad: cuando los contribuyentes (incluyendo individuos ordinarios) ven las corporaciones multinacionales evitar legalmente impuesto sobre la renta, ello debilita el cumplimiento voluntario de todos los contribuyentes.


Las estrategias de BEPS se aprovechan de una combinación de características de los sistemas tributarios de los países de residencia y de inversión. 

La interacción de los sistemas fiscales nacionales implica que una partida de ingresos puede ser gravada por más de una jurisdicción, resultando en una doble imposición. Pero también puede dejar huecos, que posibilitan que ciertos ingresos queden fuera de tributación en todas las jurisdicciones. 

Las corporaciones han instado a la cooperación bilateral y multilateral entre los países para hacer frente a las diferencias en las normas fiscales que dan lugar a la doble imposición, pero al mismo tiempo han tomado provecho de ellas de manera que sus ingresos no sujetos a impuestos en todas partes. 

sábado, 5 de abril de 2014

PLANIFICACION FISCAL VS. DELITO


El boliche Sobremonte de la ciudad de Mar del Plata fue clausurado por 20 días tras una investigación de la AFIP que detectó "una maniobra de evasión tributaria".
Según informó la AFIP, "los verdaderos dueños del establecimiento se ocultaban detrás de sociedades ficticias cuyos titulares eran un vigilador, un jubilado y un albañil, además de otros monotributistas".
El organismo explicó que ninguno de los titulares tenía vínculo con el local bailable. Además, denunciaron a los propietarios y al contador [supuesto artífice de la maniobra] por asociación ilícita fiscal.
La medida fue ordenada por el Juzgado Federal Nº 1, Dr. Alejandro Castellanos, secretaría a cargo de la Dra. Dolores Moreno. En el  procedimiento  intervinieron 34 agentes de la AFIP.
Tal como está presentada la noticia nos encontramos ante un verdadero delito tributario: ocultamiento de personas, seguramente para no ser inculpadas por la omisión del pago impuestos. De ser correcta y completa la información:

Esto no es planificación fiscal,  
Esto es delito !!!!.

En mi actividad docente me gusta definir a la Planificación Fiscal ("Tax planning") en términos muy simples: 

Tax Planning es toda acción tendiente a minimizar los impuestos futuros dentro del marco de la ley.

La planificación fiscal consiste fundamentalmente en el diseño de una estructura de negocios que nos permita minimizar la carga fiscal global de nuestra empresa o grupo empresario aprovechando formas jurídicas menos gravosas o localizando activos, funciones o riesgos en territorios con menores niveles de tributación.

En lo que a la materia tributaria interesa, definimos la estructura de negocios por tres elementos principales:
  • Naturaleza jurídica de los sujetos que realizan las transacciones comerciales,
  • Forma jurídica de la transacción realizada y
  • Lugar de localización de activos, funciones y riesgos empresarios

Así definida la Planificación Fiscal no es más que una rama de la Planificación Empresaria. Una rama que requiere conocimientos sobre legislación tributaria, civil y comercial amplios tanto a nivel local como internacional.
Pero en todo caso, deben extremarse los cuidados para no apartarse de lo dispone el régimen tributario vigente.  Las sociedades involucradas y las operaciones realizadas deben tener "sustancia económica" y no ser meras transacciones de papel o empresas fantasmas.
Cuando un empresario se acerca a la consulta de nuestro Estudio le resaltamos la necesidad de cumplir adecuadamente con la legislación vigente y destacamos que
“Si la rentabilidad de su negocio depende de la evasión tributaria,
 entonces Vd. no tiene un negocio”

ARGENTINA-URUGUAY: Tratado de intercambio de informacion

La DGI uruguaya otorga vista previa al contribuyente del requerimiento del fisco argentino realizado por aplicación del tratado de intercambio de información tributaria, antes de brindar ninguna información que lo involucre.

La legislación del Uruguay prevé que se debe dar vista a la persona física o jurídica -para que pueda realizar sus descargos- antes de enviar cualquier tipo de información que lo pueda perjudicar. "Es la prohibición de la indefensión; una defensa del debido proceso. Ofrece la posibilidad de articular descargos y producir prueba en un tiempo razonable", explicó Bergstein.

El abogado señaló que esto plantea muchos problemas en los casos en que el contribuyente no tenga constituido un domicilio a los fines fiscales en Uruguay, como por ejemplo en el caso de que sólo tenga una cuenta en un banco.
...
Y deslizó que probablemente todo este proceso retrasará bastante los tiempos en que la AFIP va a poder hacerse con los datos que busca sobre los contribuyentes argentinos bajo investigación en Uruguay.

Bergstein manifestó, asimismo, que hay preocupación oficial y privada en el Uruguay sobre el uso que se le dará a la información que la AFIP obtenga de la DGI uruguaya. “Una duda sobre el tratado es, si se accede a la información, ¿puede ser usada por fines extra tributarios?  Pareciera que no. Pero hay temor de que haya un uso político de la información. Esto está amparado, según el tratado, pero depende de la institucionalidad, va en la cultura de cada país el respeto de las reglas del derecho”.

..., Bergstein aclaró que las actuaciones en zona franca uruguaya están alcanzadas por el tratado. “No están protegidas, no son ajenas al territorio uruguayo. En esos territorios no se paga impuesto, pero a los efectos de una investigación no quiere decir que las empresas no deban cooperar”, enfatizó.

El tratado, firmado el 23 de abril de 2012, entró en vigor el 7 de febrero de 2013, y los organismos recaudadores de cada país tienen un plazo de tres meses para responder el requerimiento del otro organismo recaudador.

Fuentes:
http://www.iprofesional.com/notas/183927-La-AFIP-ya-pide-a-Uruguay-datos-sobre-contribuyentes-argentinos?page_y=1794
http://www.elpais.com.uy/economia/noticias/primer-envio-datos-fiscales-dgi.html

viernes, 21 de marzo de 2014

DIFICULTADES PARA ABRIR CUENTAS BANCARIAS EN EEUU

Se dificulta apertura de cuentas de argentinos en bancos de Estados Unidos.

El artículo hace mención a un relevamiento realizado por FDI entre instituciones financieras de los EEUU en referencia a los cambios y controles que realizan estas entidades para la apertura de cuentas de residentes en latinoamerica. También incluye comentarios de Mariano Sardáns, CEO de FDI, respecto al tema.

Abrir una cuenta en un banco de los Estados Unidos suponía hasta ahora varios requisitos pero nada demasiado engorroso: mandar una fotocopia del pasaporte certificada por banco o escribano, fotocopia de DNI o cédula, extracto original del banco en el país y una boleta original de algún servicio, como agua, luz, gas o teléfono, para certificar el domicilio, además de una carta de referencia del banco con el que la persona opera en la Argentina y completar un formulario de apertura de cuenta. Hoy, todo esto ya no es más suficiente. Ahora es preciso ir personalmente.

"“Si abrir una cuenta se ha transformado en algo dificultoso, mantenerla abierta lo es aún más. Todo está avanzando hacia estándares más estrictos de transparencia, y eso hace que las transacciones que realiza en su cuenta en el exterior una persona o empresa tenga una justificación válida y documentada; caso contrario, la cuenta se cierra. Y más cuando se trata de latinoamericanos”", sostiene Sardáns.

Nota completa en: http://www.cronista.com/finanzasmercados/Se-dificulta-apertura-de-cuentas-de-argentinos-en-bancos-de-Estados-Unidos-20140321-0043.html

jueves, 20 de marzo de 2014

Argentina analiza eliminar el encaje a las inversiones extranjeras directas

La medida había sido establecida en 2005 cuando el ingreso de capitales ponía en riesgo el nivel del tipo de cambio. Una situación diferente a la actual


El Ministerio de Economía está decidiendo la eliminación total del encaje del 30% que existe a las inversiones extranjeras directas. La medida, dictada en 2005, tuvo luego sucesivas correcciones y modificaciones, como las excepciones a determinadas operaciones lanzadas en octubre pasado (pago de impuestos y compra de equipamiento).


No tiene demasiado sentido su existencia, habida cuenta de que la situación del mercado cambiario es bien diferente de la de hace 9 años, cuando la preocupación pasaba por proliferación de los capitales golondrina.


Fuente: http://www.iprofesional.com/notas/182941-Economa-analiza-eliminar-el-encaje-del-30-a-las-inversiones-extranjeras-directas